信息安全全球厂商布局全景 网络与信息安全软件开发
在数字化浪潮席卷全球的今天,网络与信息安全已成为企业生存与国家稳定的基石。随着威胁态势的日益复杂和监管政策的持续收紧,信息安全产业迎来了前所未有的发展机遇。全球范围内,从老牌巨头到新兴势力,从综合平台到垂直深耕,厂商们正围绕网络与信息安全软件开发展开激烈的角逐与布局。本文旨在全景式扫描当前全球信息安全厂商的竞争格局,并深入剖析网络与信息安全软件开发的战略意义与发展趋势。
一、全球信息安全市场全景:梯队分化与区域特征
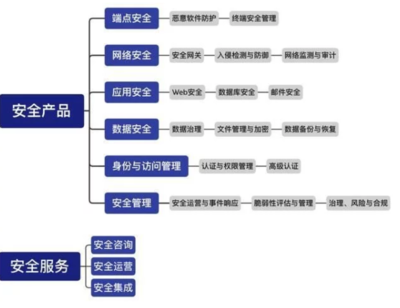
全球信息安全市场呈现出明显的梯队分化特征。第一梯队由Palo Alto Networks、CrowdStrike、Fortinet、Cisco、Check Point等综合型安全厂商组成,它们依托庞大的产品线和全球渠道,占据市场主导地位。这些巨头通过持续并购和研发投入,不断扩展在云安全、端点安全、网络安全等领域的版图。第二梯队则是如Zscaler、Okta、Cloudflare等聚焦特定领域的挑战者,尤其在零信任、身份安全、SASE(安全访问服务边缘)等新兴赛道表现抢眼。区域特征显著:北美凭借硅谷的创新生态和庞大的安全预算,继续领跑全球,并主导着网络与信息安全软件开发的趋势;欧洲则在严格的GDPR(通用数据保护条例)驱动下,形成了以数据保护和合规为特色的安全市场;亚太地区,尤其是中国、日本和印度,随着数字化转型加速和网络安全法规完善,安全软件需求激增,本土厂商如奇安信、深信服、启明星辰等迅速崛起,与国际厂商形成竞争与合作并存的局面。
二、网络与信息安全软件开发的核心战略作用
在网络与信息安全产业中,软件开发处于核心战略位置。安全软件是应对新型威胁的关键能力。传统基于边界的安全设备已难以抵御高级持续性威胁(APT)、勒索软件和零日攻击,而端点检测与响应(EDR)、扩展检测与响应(XDR)、安全编排自动化与响应(SOAR)等软件平台,通过持续行为分析和智能联动,显著提升了威胁检测与响应能力。安全软件企业的转型引擎。主要安全硬件厂商和综合服务商纷纷将“软件化”作为战略方向,通过强化自主研发和投资,打造以软件为核心的高模式。例如,Fortinet以Security Fabric架构整合网络安全设备与软件系统;Palo Alto Networks以Cortex XSIAM推动安全运营中心(SOC)的自动化和智能化,这些都代表了安全软件的战略升级。
三、开发者视角:安全软件开发(护*)热点与技术前沿
当前,网络与信息安全软件开发聚焦于几个关键领域:云原生安全软件开发大力采用容器化(virtCloud Workload Protection, CWPP)、基础设施即代码治理(IaC)、API安全等形态,确保上云作为业务的首要考虑。零信任架构建构由终端的身份鉴别和行为分析做到前端闭环且完整的业务鉴权与管理融合联动SDLC生成业务控制系统(IntegC)。为了更好的确保先决态下的信任零不确定的统一凭证(Vanuam Acc道),身份安全也融合包括),通过用户和设备的持续的(Ext3 zero),云基础上统用的(Better其基于云部署与探针集成。(为AI让6D战切入数据值快速联动及生成防护任务——XDR被集成的新环境伴D设备相应适配软件开发敏捷和化服务);数据与隐私的解决方案构达来确保网络安全的和数据使用时的所有行实现可运行流下的最高水平(RASP等)。